 blog.ckdoctor.com
ปลายเดือน ฝ่ายการเงินเห็นยอดค่ารักษาพยาบาลจำนวนมาก แต่เมื่อผู้บริหารถามว่า “จะได้รับเงินเมื่อไร และรายการไหนต้องตามต่อ?” ทีมกลับต้องเปิดหลายไฟล์ ไล่ถามหลายหน่วยงาน และเริ่มตรวจยอดใหม่อีกครั้ง
การติดตามลูกหนี้โรงพยาบาลที่ดีควรช่วยให้ตอบได้ว่า ใครเป็นผู้รับผิดชอบจ่าย ค้างรับเท่าไร อยู่ขั้นไหน และใครต้องทำอะไรต่อ ตั้งแต่ก่อนส่งเรียกเก็บ จนกระทบยอดเงินรับและบัญชีได้ครบ
บทความนี้อธิบายความสำคัญต่อทั้งโรงพยาบาลรัฐและเอกชน พร้อมแนวทางออกแบบงานและ HIS โดยอ้างอิงแหล่งไทยและต่างประเทศ ตัวอย่างทั้งหมดเป็นข้อมูลสมมติสำหรับอธิบายกระบวนการ
ทำไมการติดตามลูกหนี้จึงสำคัญต่อโรงพยาบาล
โรงพยาบาลต้องบริหารค่าใช้จ่ายต่อเนื่อง เช่น ค่ายา เวชภัณฑ์ ค่าบริการจากคู่ค้า และบุคลากร ขณะที่เงินจากการให้บริการอาจเข้าคนละช่วงกับวันที่บันทึกบริการ การรู้ยอดที่คาดว่าจะรับและสาเหตุที่ค้างจึงช่วยวางแผนสภาพคล่องได้ชัดขึ้น
AAFP อธิบายว่า Revenue Cycle Management ครอบคลุมกิจกรรมก่อน ระหว่าง และหลังผู้ป่วยมารับบริการที่มีผลต่อการได้รับชำระ การติดตามลูกหนี้จึงเชื่อมกับคุณภาพข้อมูลต้นทางและการแก้ปัญหาระหว่างทางด้วย AAFP — Practice Finances and Revenue Cycle Management: ภาพรวมวงจรรายได้
- วางแผนเงินสด: แยกยอดที่รอรับตามรอบออกจากยอดที่ยังมีปัญหาและอาจรับล่าช้า
- รักษาความครบถ้วนของรายได้: ค้นพบบริการที่ยังไม่เรียกเก็บ เอกสารขาด หรือรายการที่ใกล้ครบกำหนดดำเนินการ
- ลดงานซ้ำ: ทุกฝ่ายเห็นประวัติและเจ้าของเรื่องเดียวกัน ลดการตามเรื่องเดิมโดยไม่รู้ว่ามีคนแก้แล้ว
- ทำรายงานให้เชื่อถือได้: อธิบายยอดคงเหลือ เงินรับ และรายการปรับปรุงย้อนหลังได้
การติดตามลูกหนี้เป็นส่วนหนึ่งของการดูแลสภาพคล่อง โรงพยาบาลยังต้องพิจารณาค่าใช้จ่าย เจ้าหนี้ งบประมาณ และภาระผูกพันร่วมกันด้วย
โรงพยาบาลรัฐและเอกชน: ต่างบริบท แต่ต้องตามถึงผู้จ่ายจริง
โรงพยาบาลรัฐ ต้องแยกข้อมูลตามสิทธิ แหล่งชำระ และประเภทเงินที่เกี่ยวข้อง การเบิกค่าบริการยังต้องติดตามเงื่อนไข ผลตรวจข้อมูล ผลพิจารณา และรอบจ่ายของแต่ละกรณีให้ตรงกัน
เอกสาร สปสช. แสดงว่าระบบหลักประกันสุขภาพมีการจ่ายหลายแบบ เช่น เหมาจ่ายรายหัว มัดรวม ตามรายการบริการ และตามโครงการ จึงไม่ควรสมมติว่ามูลค่าบริการทุกครั้งจะกลายเป็นลูกหนี้รายเคลมแบบเดียวกัน การรับรู้รายได้และตั้งบัญชีต้องยึดหลักเกณฑ์ที่ฝ่ายบัญชีของโรงพยาบาลใช้ สปสช. — การบันทึกข้อมูลบริการ การเบิกจ่ายค่าชดเชย และการตรวจสอบ Claim / Audit
ตัวอย่างการดำเนินงานภาครัฐที่เห็นภาพคือเอกสารของ สสจ.หนองคาย รอบ 2/2568 ซึ่งเสนอให้สอบทานความมีอยู่จริงของลูกหนี้ ปรับบัญชีให้เป็นปัจจุบัน ติดตามความก้าวหน้า และแก้ปัญหาการเบิกจ่ายให้ทันกำหนดของกองทุน นี่เป็นตัวอย่างจากพื้นที่และช่วงเวลาที่ระบุ ไม่ใช่ข้อกำหนดเดียวสำหรับทุกโรงพยาบาล สสจ.หนองคาย — การบริหารการเงินการคลังสุขภาพ รอบ 2/2568: แนวทางบริหารลูกหนี้ หน้า 23
โรงพยาบาลเอกชน อาจมีทั้งบริษัทประกัน คู่สัญญาองค์กร ผู้ป่วยชำระเอง หรือสิทธิอื่นตามบริการที่เข้าร่วม ตัวอย่างที่ต้องตกลงให้ชัดคือผู้รับผิดชอบแต่ละส่วน วงเงิน เงื่อนไขเอกสาร ส่วนลดตามสัญญา และกำหนดชำระ
ทั้งสองบริบทควรแยก “สิทธิการรักษา” ออกจาก “ผู้จ่ายที่ต้องตาม” และเชื่อมกันด้วยหลักฐานของบริการนั้น ผู้ป่วยหนึ่งรายอาจมีหลายส่วนรับผิดชอบ จึงต้องตรวจสิทธิและข้อตกลงก่อนจัดสรรยอดหรือแจ้งเรียกเก็บผู้ป่วย
แยกยอดให้ชัดก่อนถามว่าค้างรับเท่าไร
สำหรับการออกแบบรายงาน โรงพยาบาลควรเก็บยอดแต่ละความหมายแยกจากกัน แล้วให้ฝ่ายบัญชีตกลงว่ายอดใดใช้ในรายงานประเภทใด:
- มูลค่าบริการ: รายการและราคาที่บันทึกจากการให้บริการ
- ยอดเรียกเก็บหรือส่งเคลม: จำนวนเงินที่อยู่ในเอกสารหรือชุดข้อมูลที่ส่งให้ผู้จ่าย
- ยอดแจ้งผลพิจารณา: จำนวนที่ผู้จ่ายแจ้งอนุมัติ ปรับ ลด หรือปฏิเสธ พร้อมเหตุผล
- ยอดเงินรับ: เงินที่รับจริง พร้อมหลักฐานและยอดที่จัดสรรเข้ารายการแล้ว
- ยอดคงค้าง: ยอดที่ยังเปิดอยู่หลังรับชำระและปรับปรุงตามหลักฐานที่ได้รับอนุมัติ
รายงานติดตามงานอาจต้องแสดงส่วนต่างที่รอตรวจสอบแยกจากยอดลูกหนี้ตามบัญชี ไม่รวมสองยอดที่มีฐานต่างกันแล้วเรียกว่า “ค้างรับ” เหมือนกันทั้งหมด
ตัวอย่างจาก Medicare สหรัฐฯ: CMS อธิบายว่า Remittance Advice แจ้งผลพิจารณา พร้อมยอดและเหตุผลการปรับในระดับรายการ เคลม หรือผู้ให้บริการ แนวคิดที่นำมาประยุกต์ได้คือ เก็บเหตุผลของส่วนต่างไว้คู่กับจำนวนเงิน ส่วนรหัสและกติกาของสหรัฐฯ ต้องแยกจากเงื่อนไขของไทย CMS สหรัฐฯ — Health Care Payment and Remittance Advice: ผลพิจารณาและเหตุผลปรับยอด
ติดตามงานด้วยสถานะ เจ้าของเรื่อง และงานถัดไป
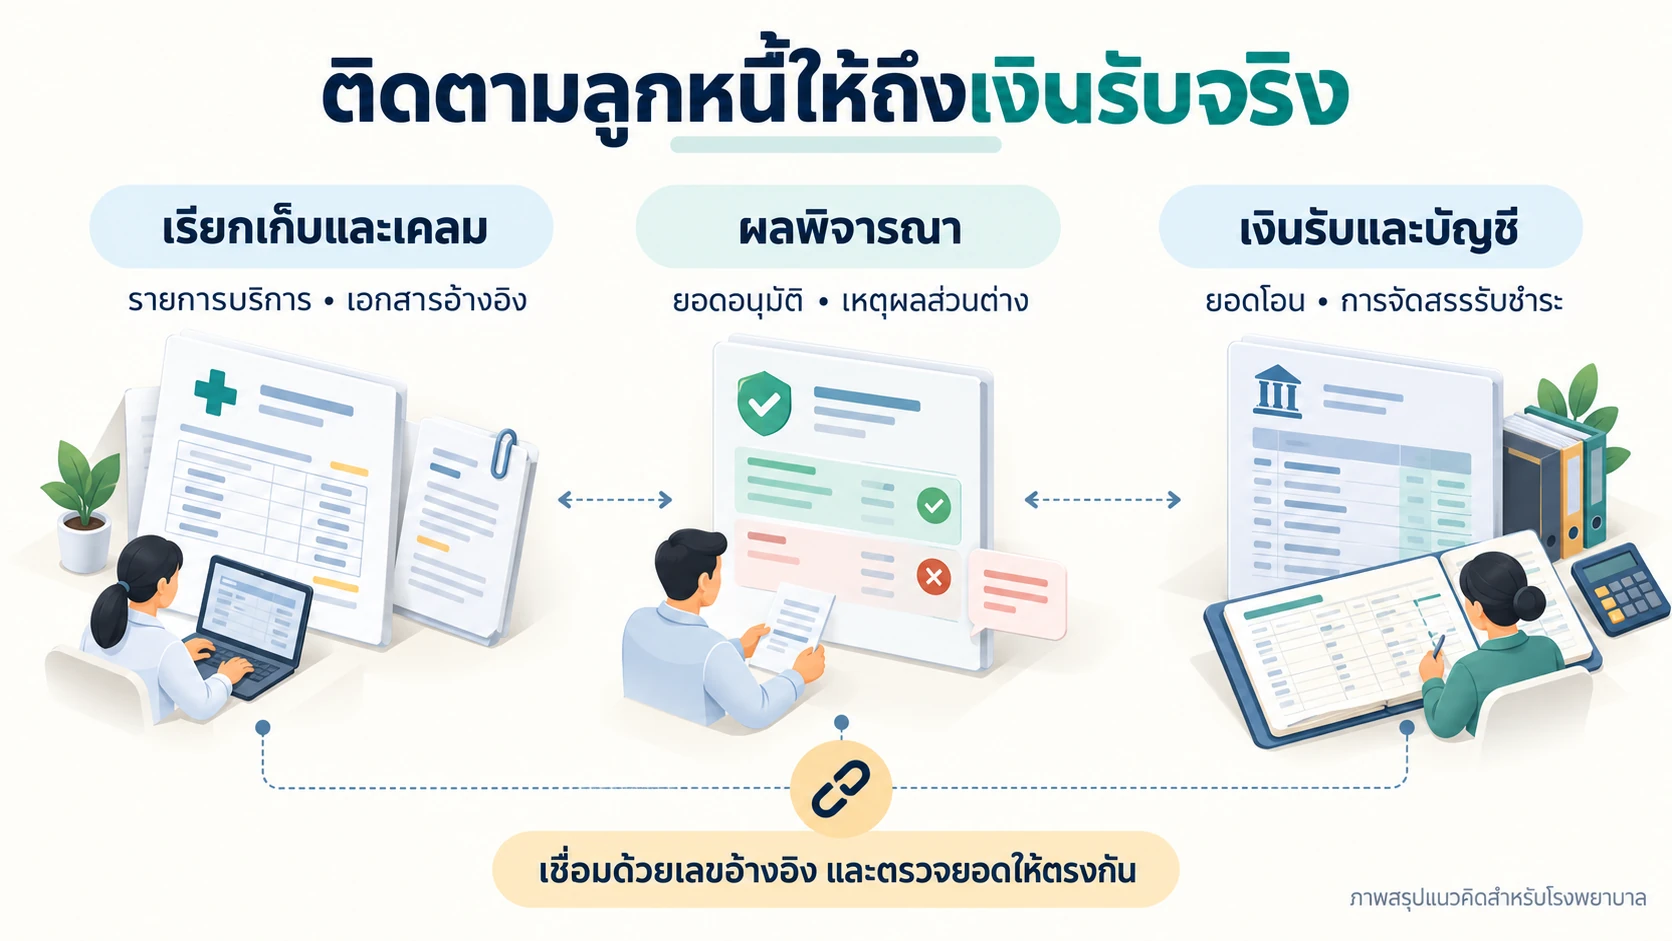
สถานะ “ส่งแล้ว” เพียงช่องเดียวมักตอบไม่ได้ว่าต้องทำอะไรต่อ HIS ควรแยกสถานะอย่างน้อยสามด้านตามข้อมูลที่แต่ละฝ่ายต้องใช้:
- งานเรียกเก็บ: รอเอกสาร พร้อมส่ง ส่งแล้ว หรือต้องแก้ไขข้อมูล
- ผลพิจารณา: ยังไม่ทราบผล รอข้อมูลเพิ่ม อนุมัติบางส่วน หรืออยู่ระหว่างทักท้วง
- งานรับเงินและบัญชี: รอเงิน รับบางส่วน เงินเข้าแต่ยังจับคู่ไม่ได้ หรือกระทบยอดแล้ว
สถานะเหล่านี้อาจเกิดร่วมกันได้ เช่น เคลมได้รับอนุมัติแล้วบางส่วน มีเงินเข้ามาบางส่วน และส่วนที่เหลือยังอยู่ระหว่างตรวจสอบ ระบบจึงควรเก็บรายละเอียดรายยอดหรือรายรายการ แทนการทับทุกอย่างด้วยสถานะเดียว
ทุกงานค้างควรมีผู้รับผิดชอบ สาเหตุ เอกสารที่ต้องใช้ วันที่ดำเนินการล่าสุด กำหนดถัดไป และประวัติการติดต่อ หากส่งต่อจากเวชระเบียนไปงานสิทธิหรือบัญชี ต้องเห็นว่าฝ่ายถัดไปรับเรื่องแล้วหรือยัง
ให้ผู้เกี่ยวข้องตกลงรหัสเหตุผลที่ใช้ร่วมกัน เช่น เอกสารยังไม่ครบ รอชี้แจงผลพิจารณา รอรอบจ่าย หรือเงินเข้าแต่ยังจับคู่ไม่ได้ แต่ละเหตุผลควรนำไปสู่แนวทางแก้ไขและผู้รับผิดชอบที่ชัดเจน
กระทบยอดให้ถึงเงินรับจริง พร้อมตัวอย่างส่วนต่าง
หลักฐานที่ควรเชื่อมถึงกันคือ รายการเรียกเก็บ → ผลพิจารณาหรือรายละเอียดจ่าย → หลักฐานเงินรับและการจัดสรร เงินโอนหนึ่งครั้งอาจครอบคลุมหลายรายการ และลูกหนี้หนึ่งรายการอาจรับชำระหลายครั้ง จึงต้องเก็บความสัมพันธ์พร้อมยอดจัดสรร
CMS แยก EFT ซึ่งเป็นข้อมูลโอนเงิน ออกจาก ERA ซึ่งอธิบายการจ่าย และใช้ข้อมูลอ้างอิงเพื่อจับคู่กัน แนวคิด Re-association นี้ช่วยอธิบายว่าทำไมการมีเงินเข้าธนาคารจึงต้องตามด้วยการจับคู่รายละเอียดให้ครบ ทั้งนี้เป็นตัวอย่างระบบของสหรัฐฯ CMS สหรัฐฯ — EFT / ERA: การเชื่อมเงินโอนกับรายละเอียดการจ่าย
ตัวอย่างสมมติ: เรียกเก็บ 100,000 บาท ผู้จ่ายแจ้งอนุมัติ 92,000 บาท และมีเงินรับที่ยืนยันพร้อมจัดสรรแล้ว 80,000 บาท
- 12,000 บาท: ส่วนที่แจ้งอนุมัติแล้วแต่ยังไม่รับ ต้องตรวจรอบจ่ายและติดตามกับผู้จ่าย
- 8,000 บาท: ส่วนต่างจากยอดเรียกเก็บ ต้องตรวจเหตุผลและเงื่อนไข ว่าจะยอมรับปรับยอดหรือทักท้วง
- 20,000 บาท: ส่วนต่างระหว่างยอดเรียกเก็บเดิมกับเงินรับในตัวอย่าง ก่อนพิจารณารายการปรับยอดดังกล่าว
หากส่วนต่าง 8,000 บาทผ่านการตรวจและอนุมัติปรับลดแล้ว ยอดคงเหลือตามสมมติฐานนี้จึงเป็น 12,000 บาท แต่หากยังทักท้วงอยู่ ต้องแสดงยอดและสถานะข้อโต้แย้งให้ตรวจสอบได้ การจัดประเภทหรือบันทึกบัญชีให้ฝ่ายบัญชีกำหนดตามหลักฐานและนโยบายที่ใช้
กรณีเงินจริงเข้าแล้วแต่ยังระบุรายการไม่ได้ ควรเก็บเป็นรายการรอจับคู่พร้อมผู้รับผิดชอบและวันรับเงิน ไม่บังคับปิดลูกหนี้รายการหนึ่งเพียงเพราะยอดใกล้เคียงกัน
อายุลูกหนี้และ Dashboard ต้องช่วยเลือกงานที่จะตามต่อ
Aging คือการแยกยอดตามช่วงอายุ แต่ก่อนแบ่งสีต้องตกลงว่านับจากวันใด เช่น วันให้บริการ วันจำหน่าย วันวางบิล หรือวันครบกำหนด รายงานต้องระบุฐานวันที่และวันที่ตัดยอดให้ชัด
ควรแยก “อายุรายการ” ออกจาก “จำนวนวันที่เกินกำหนดชำระ” รายการที่มีอายุเท่ากันอาจยังไม่ครบกำหนดในสัญญาหนึ่ง แต่เกินกำหนดแล้วในอีกสัญญาหนึ่ง การแก้ข้อมูลหรือส่งเคลมซ้ำก็ควรเก็บวันที่เดิมไว้สำหรับติดตามระยะเวลารวม
HFMA MAP Keys มีทั้งตัวชี้วัด Aged A/R แยกผู้จ่าย และ Net Days in A/R ซึ่งใช้ลูกหนี้สุทธิหารรายได้บริการผู้ป่วยสุทธิเฉลี่ยต่อวัน การนำมาเปรียบเทียบต้องใช้นิยามและขอบเขตข้อมูลเดียวกัน ไม่ผสมยอดก่อนปรับกับรายได้สุทธิหรือยกเป้าหมายต่างประเทศมาใช้ทันที HFMA — MAP Keys: Aged A/R และ Net Days in Accounts Receivable
สำหรับการเริ่มใช้งาน รายงานที่เสนอให้ทีมโรงพยาบาลดูร่วมกันมีดังนี้:
- ยอดคงค้างแยกผู้จ่าย ช่วงอายุ และเหตุผลที่ค้าง โดยเปิดต่อถึงรายการได้
- รายการใกล้กำหนดส่ง แก้ไข หรือทักท้วง ตามกติกาของแต่ละผู้จ่าย
- ยอดอนุมัติที่ยังไม่รับ และเงินรับที่ยังจับคู่ไม่ครบ
- ส่วนต่างที่ยังหาข้อสรุปไม่ได้ พร้อมเจ้าของเรื่องและวันติดตามครั้งถัดไป
- รายการที่ไม่มีความเคลื่อนไหวเกินช่วงที่โรงพยาบาลกำหนด และงานที่แก้แล้วกลับมามีปัญหาซ้ำ
การจัดลำดับควรดูทั้งกำหนดเวลา มูลค่า โอกาสแก้ไข และสาเหตุ ไม่เลือกตามยอดสูงหรืออายุมากเพียงด้านเดียว สำหรับผู้บริหารควรเห็นที่มาของการเปลี่ยนแปลงยอด แยกการรับเงินจริง การปรับยอด และการโอนความรับผิดชอบระหว่างผู้จ่าย โดยการโอนภายในไม่ทำให้ลูกหนี้รวมลดลงเอง
HIS ควรช่วยอะไรเพื่อให้บัญชีกับงานติดตามตรงกัน
ความสามารถที่ควรนำไปตรวจรับกับระบบ มีตั้งแต่การเชื่อมรายการจนถึงการควบคุมการเปลี่ยนยอด:
- เชื่อมเลขอ้างอิง: รายการบริการ ใบแจ้งหนี้ เคลม รุ่นข้อมูลที่ส่ง ผลตอบกลับ เงินรับ และเอกสารบัญชี
- รองรับความสัมพันธ์หลายรายการ: จ่ายรวม แบ่งจ่าย หลายผู้รับผิดชอบ คืนเงิน และรายการปรับย้อนหลัง
- นำเข้าข้อมูลอย่างตรวจสอบได้: เก็บต้นฉบับ วันที่รับ รุ่นข้อมูล และผลตรวจ พร้อมป้องกันนำเข้าหรือตัดยอดซ้ำ
- ควบคุมยอด: แยกผู้เสนอปรับ ผู้อนุมัติ และผู้บันทึกตามสิทธิ์ที่องค์กรกำหนด ทุกการปรับมีเหตุผลและหลักฐาน
- กระทบทะเบียนย่อยกับบัญชี: ยอดยกมา บวกการตั้งเพิ่ม ลบการรับชำระ และบวกหรือลบรายการปรับ ต้องตามกลับถึงเอกสารต้นทาง
- ปกป้องข้อมูล: จำกัดผู้เห็นรายละเอียดผู้ป่วย เอกสารประกอบ และข้อมูลบัญชี พร้อมตรวจสอบการเปิดดู แก้ไข และส่งออก
ผลเคลมที่ปฏิเสธหรือลูกหนี้ที่มีอายุมากควรถูกส่งเข้ากระบวนการทบทวน ส่วนลดตามสัญญา การยกเว้นช่วยเหลือผู้ป่วย และหนี้สูญมีความหมายต่างกัน ต้องแยกเหตุผลและอำนาจอนุมัติให้ชัด ไม่ใช้เงื่อนไขเดียวตัดบัญชีทั้งหมดอัตโนมัติ
ประวัติการแก้ยอดและรับชำระควรเชื่อมกับ Audit Log ของ HIS เพื่อให้ตรวจได้ว่าใครเปลี่ยนรายการใด ด้วยเหตุผลอะไร และส่งผลต่อรายงานช่วงใดบ้าง
เริ่มปรับงานอย่างไร โดยคำนึงถึงผู้ป่วยและทีมหน้างาน
เริ่มจากผู้จ่ายหรือกลุ่มบริการหนึ่งกลุ่ม แล้วให้ทีมสิทธิ เวชระเบียน เรียกเก็บ การเงิน บัญชี และ IT ไล่รายการตัวอย่างเดียวกันจนถึงหลักฐานเงินรับ แนวทางนำร่องที่เสนอมีสามช่วง:
- ทำให้เห็นข้อมูลชุดเดียวกัน: ตกลงนิยามยอด ผู้จ่าย เอกสารอ้างอิง ฐานวันที่ และตรวจยอดยกมาตั้งต้น
- จัดคิวงานติดตาม: แยกเหตุผล มอบหมายผู้รับผิดชอบ กำหนดวันทำต่อ และจัดลำดับรายการใกล้ครบกำหนด
- ตรวจผลและแก้ต้นเหตุ: กระทบเงินรับกับบัญชี ทบทวนสาเหตุซ้ำ และวัดว่าระยะเวลาหรืองานค้างดีขึ้นตรงไหน
กรณีผู้ป่วยเป็นผู้ชำระ ควรมีช่องทางอธิบายค่าใช้จ่าย ตรวจข้อสงสัย ประเมินความรับผิดชอบ และให้ความช่วยเหลือตามนโยบายอย่างเหมาะสม แนวทาง HFMA ด้าน Medical Accounts ให้ความสำคัญกับการสื่อสารที่เป็นธรรมและนโยบายที่องค์กรอนุมัติ ซึ่งนำมาใช้เป็นหลักคิดประกอบการออกแบบงานในไทยได้ HFMA — Best Practices for Resolution of Medical Accounts: การสื่อสารและจัดการบัญชีผู้ป่วย
ก่อนขยายผล ให้ทดลองกรณีจ่ายครบ จ่ายบางส่วน จ่ายรวม รับเงินแต่ไม่ทราบรายการ ปฏิเสธบางส่วน ทักท้วง แก้เอกสาร และนำเข้าข้อมูลซ้ำ พร้อมให้ผู้ใช้งานยืนยันว่ายอดและงานถัดไปถูกต้อง
งานติดตามลูกหนี้ที่ดีทำให้โรงพยาบาลเห็นเงินที่คาดว่าจะรับ อธิบายยอดค้างได้ และส่งต่องานแก้ไขได้ถึงคนที่รับผิดชอบ คุณภาพนี้ต้องเกิดจากทั้งข้อมูล ระบบ และวิธีทำงานร่วมกัน
แหล่งอ้างอิงและแนวทางอ่านต่อ
- AAFP — Practice Finances and Revenue Cycle Management: ภาพรวมวงจรรายได้
- สปสช. — การบันทึกข้อมูลบริการ การเบิกจ่ายค่าชดเชย และการตรวจสอบ Claim / Audit
- สสจ.หนองคาย — การบริหารการเงินการคลังสุขภาพ รอบ 2/2568: แนวทางบริหารลูกหนี้ หน้า 23
- CMS สหรัฐฯ — Health Care Payment and Remittance Advice: ผลพิจารณาและเหตุผลปรับยอด
- CMS สหรัฐฯ — EFT / ERA: การเชื่อมเงินโอนกับรายละเอียดการจ่าย
- HFMA — MAP Keys: Aged A/R และ Net Days in Accounts Receivable
- HFMA — Best Practices for Resolution of Medical Accounts: การสื่อสารและจัดการบัญชีผู้ป่วย
ตรวจทานแหล่งข้อมูลวันที่ 27 ตุลาคม 2569 แหล่งจาก CMS, HFMA และ AAFP มีบริบทสหรัฐฯ ส่วนเอกสารไทยมีขอบเขตตามหน่วยงานและช่วงเวลาที่ระบุ บทความนำหลักคิดมาประยุกต์เป็นข้อเสนอด้านกระบวนการและระบบ ไม่กำหนดนโยบายบัญชี ระยะเวลาเรียกเก็บ หรือวิธีทวงถามแทนโรงพยาบาล ให้ยึดหลักเกณฑ์ผู้จ่าย สัญญา และนโยบายที่ใช้กับกรณีนั้น
